Por Arnon Gabriel de Lima Amorim, advogado, OAB/ES nº 30.733
Atualizado em 11 de outubro de 2026
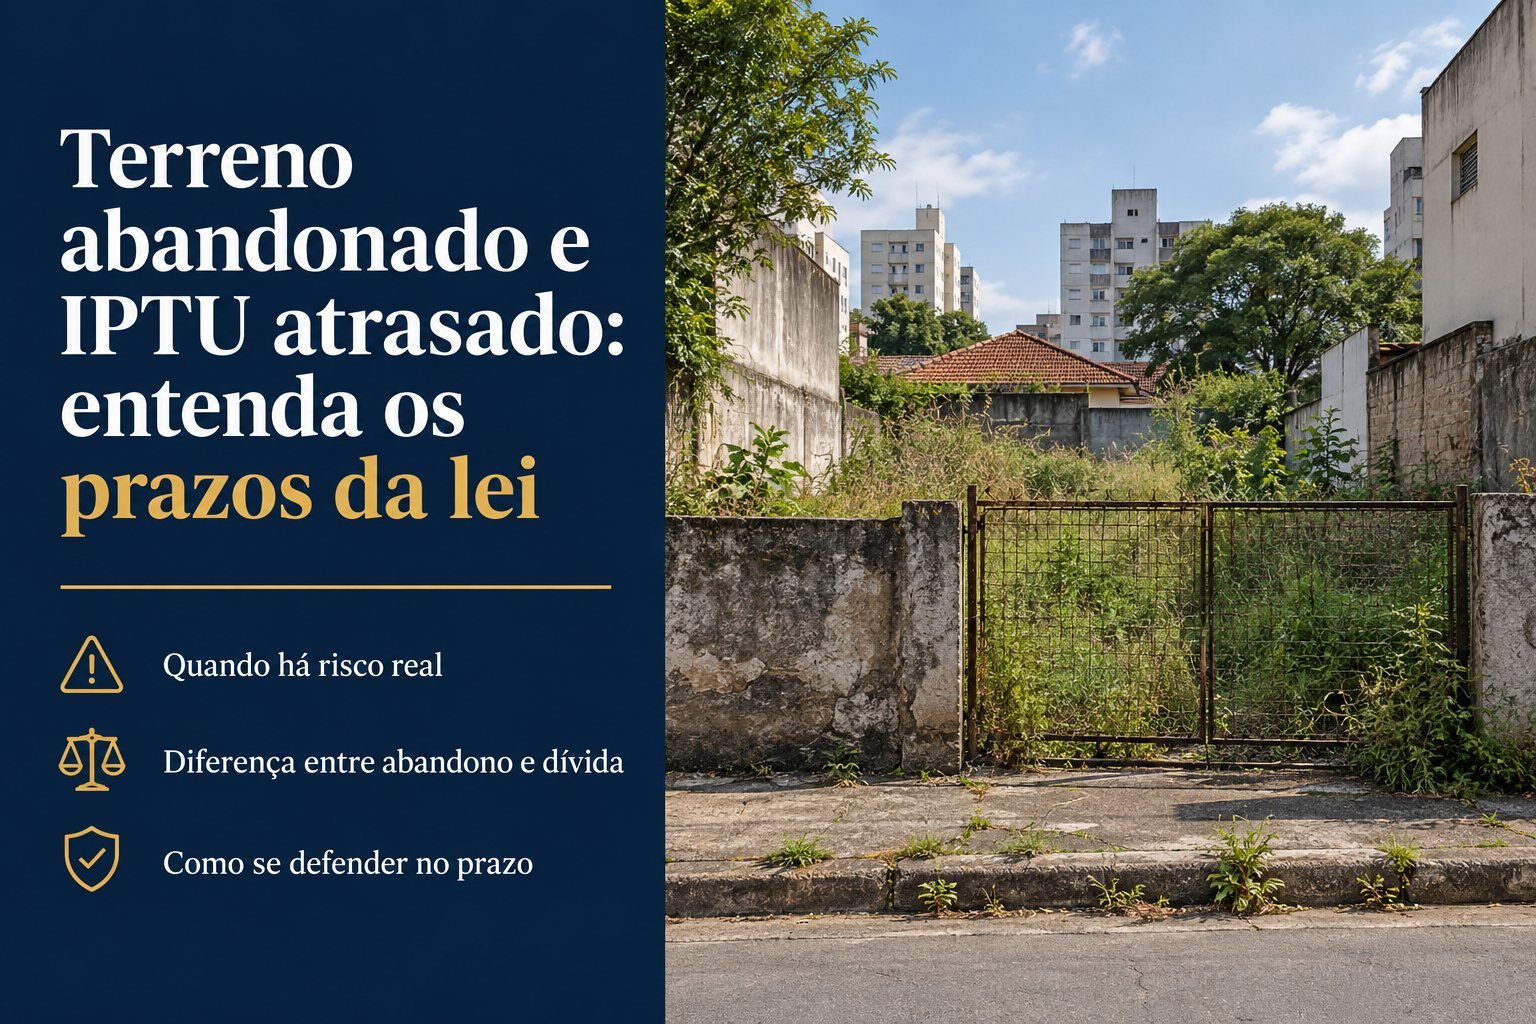
A prefeitura pode arrecadar um terreno urbano abandonado, mas imóvel vazio ou IPTU atrasado não significam perda automática da propriedade. A lei exige requisitos de abandono e procedimento com defesa. Cinco anos de inadimplência integram uma presunção que também depende da cessação dos atos de posse. O proprietário tem 30 dias para impugnar a notificação. Portal da Câmara dos Deputados A passagem ao Município pode ocorrer três anos após a arrecadação regular.
Terreno vazio ou casa fechada significam abandono?
Não. O artigo 1.276 do Código Civil trata do imóvel urbano que o proprietário abandona com a intenção de não mais mantê-lo em seu patrimônio e que não esteja na posse de outra pessoa. Nessas condições, ele pode ser arrecadado como bem vago. Essa situação jurídica não se confunde com a simples ausência de moradores.
Uma casa pode estar fechada enquanto a família organiza o inventário. Um lote pode permanecer sem construção, mas continuar sob administração do dono. Na análise prática, é necessário examinar o que acontece com o imóvel, não apenas sua aparência.
Recibos de manutenção, contratos de locação, fotografias datadas e registros de administração podem ajudar a demonstrar a continuidade dos atos de posse. São elementos a reunir e avaliar em conjunto, não uma certeza isolada de que a defesa será aceita. O Enunciado 242 do Conselho da Justiça Federal destaca justamente a oportunidade de demonstrar que a posse não cessou.
A existência de posse de terceiros também precisa ser apurada. Ela integra os requisitos legais da discussão, mas não significa reconhecer automaticamente usucapião em favor de quem ocupa o imóvel.
O que significam cinco anos, 30 dias e três anos?
Cada prazo tem uma função. Confundi-los pode levar o proprietário a acreditar que já perdeu o imóvel ou que ainda pode esperar sem tomar providências.
| Prazo | Para que serve | Condição ou marco de contagem |
|---|---|---|
| Cinco anos | Integra a presunção legal da intenção de abandonar. | Inadimplência dos encargos fiscais sobre a propriedade urbana por cinco anos, acompanhada da cessação dos atos de posse. |
| 30 dias | Permite apresentar impugnação no procedimento de arrecadação. | Recebimento da notificação, observadas as regras específicas quando houver notificação por edital. |
| Três anos | É o intervalo previsto para a passagem do imóvel à propriedade municipal. | Arrecadação regular do imóvel, não o vencimento do primeiro IPTU. |
Essas regras estão no artigo 64 da Lei nº 13.465/2017, no artigo 1.276 do Código Civil e no artigo 73 do Decreto nº 9.310/2018.
Os cinco anos são requisito dessa presunção baseada na inadimplência, não um período geral de proteção contra qualquer medida sobre o imóvel. Também não existe uma transferência automática oito anos depois do primeiro carnê atrasado. O procedimento e seus marcos precisam ser examinados separadamente.
O que acontece durante os 30 dias?
O procedimento exige processo administrativo, comprovação do tempo de abandono e da inadimplência fiscal e notificação do titular. A ausência de manifestação é interpretada como concordância com a arrecadação. Isso, porém, não dispensa os demais requisitos legais.
O Decreto nº 9.310/2018 prevê notificação postal com aviso de recebimento no endereço do cadastro municipal. Quando o titular não é localizado, admite notificação por edital. Por isso, manter o cadastro atualizado e verificar a forma de comunicação são cuidados importantes. A lei federal fala em trinta dias contados do recebimento, sem dizer se são úteis; confira a regra municipal de contagem e protocolo.
Embora o Código Civil qualifique como absoluta a presunção de intenção, os fatos que a sustentam podem ser discutidos. Os Enunciados 242 e 243 da III Jornada de Direito Civil do Conselho da Justiça Federal destacam a possibilidade de demonstrar a continuidade da posse e o respeito à vedação de confisco tributário. São orientações interpretativas, não decisões judiciais vinculantes.
Ainda posso recuperar a posse depois da arrecadação?
A Lei nº 13.465/2017 contempla a reivindicação da posse pelo proprietário durante o triênio. Nessa situação, assegura ao Município o ressarcimento prévio, em valor atualizado, das despesas em que tenha incorrido em razão da posse provisória, inclusive tributárias. A previsão está no artigo 64, § 5º.
Portanto, não basta presumir que pagar um carnê desfaz uma arrecadação já realizada. É necessário examinar o procedimento, formalizar a pretensão de restituição e analisar as despesas exigidas.
Exemplo prático: situação inteiramente hipotética, com datas e valores ilustrativos. Carlos deixou de exercer atos de posse sobre um lote urbano em abril de 2018. Não havia posse de terceiros. Em julho de 2023, o processo administrativo documentou cinco anos completos de inadimplência. Os débitos considerados somavam R$ 5.000 de IPTU principal, sem multas e juros. Para o exemplo, considere válidos os débitos e regular o procedimento.
Carlos recebeu a notificação em 10 de julho de 2023 e não apresentou impugnação dentro dos 30 dias. Concluído o procedimento, o imóvel foi arrecadado em 15 de setembro de 2023. O triênio se completaria em 15 de setembro de 2026.
Em 10 de março de 2025, Carlos reivindicou formalmente a posse. Na situação hipotética, o Município comprovou R$ 3.000 de despesas atualizadas decorrentes da posse provisória. O pedido foi acolhido e, após o ressarcimento e a formalização da restituição, Carlos teve a posse restabelecida. A passagem do imóvel ao patrimônio municipal não ocorreu.
O IPTU anterior ainda precisaria de tratamento próprio. O exemplo mostra que reivindicar a posse durante o triênio não se resume a quitar um tributo. Em uma situação concreta, a restituição e os valores exigíveis dependem da análise dos autos.
A prefeitura pode levar a casa a leilão por IPTU atrasado?
Sim. A cobrança judicial do Imposto sobre a Propriedade Predial e Territorial Urbana, o IPTU, pode resultar em penhora e leilão do imóvel, observadas as exigências da execução fiscal. Esse caminho é diferente da arrecadação por abandono: a cobrança não depende de demonstrar que o proprietário abandonou o bem nem de aguardar os cinco anos daquela presunção.
Mesmo a casa utilizada pela família não está automaticamente protegida contra a cobrança do IPTU do próprio imóvel. O artigo 3º, inciso IV, da Lei nº 8.009/1990 estabelece uma exceção à impenhorabilidade para tributos devidos em função do bem familiar.
Os prazos da arrecadação também não se confundem com a prescrição tributária do artigo 174 do Código Tributário Nacional. A análise da prescrição exige considerar a constituição do crédito e possíveis causas de interrupção. Não basta observar a idade dos carnês.
Quando a dívida surgiu antes da aquisição, a questão é outra: quem responde pelo IPTU antigo após a compra. Se já existe leilão, há também regras específicas sobre preço vil e questionamento da venda. Nenhuma dessas discussões deve ser resolvida apenas com os prazos do abandono.
O que fazer agora
Comece pelo documento recebido. Notificação de arrecadação, cobrança administrativa de IPTU e citação em execução fiscal não exigem a mesma resposta. Identificar o procedimento evita apresentar uma manifestação que não enfrente o problema.
- Confira o prazo e obtenha os autos. Guarde a notificação, o envelope e o comprovante de entrega. Solicite cópia do processo, das vistorias, dos relatórios, do histórico fiscal e do ato de arrecadação, caso já exista.
- Organize provas com datas. Separe matrícula atualizada, comprovantes de pagamento, contratos, recibos de conservação e registros de administração. Para imóvel herdado, acrescente certidão de óbito, documentos do inventário e informações sobre quem administra o patrimônio.
- Prepare uma manifestação formal. A defesa deve enfrentar os fundamentos apresentados pelo Município. A análise individual é especialmente importante quando há edital, proprietário falecido, posse de terceiros, arrecadação concluída ou leilão designado.
Esse roteiro serve para organizar a análise, não para substituir a avaliação do procedimento e da regulamentação municipal. O direito de demonstrar a continuidade da posse deve ser exercido com atenção às provas e à forma de apresentação da defesa.
Não espere reunir todos os documentos para verificar como preservar o prazo. Uma conversa informal no atendimento da prefeitura não deve ser tratada como substituta da manifestação protocolada.
Para orientação jurídica sobre a notificação e os documentos do seu caso, consulte o canal de atendimento: WhatsApp do escritório.
Este conteúdo é informativo, não substitui a análise individual e trata da legislação federal aplicável a imóveis urbanos privados. A orientação individual depende dos fatos, dos documentos e das normas municipais pertinentes.
Fontes oficiais
- Código Civil, Lei nº 10.406/2002, artigo 1.276. Texto atualizado na Câmara dos Deputados. Acesso em 10/10/2026.
- Lei nº 13.465/2017, artigo 64, §§ 1º a 5º. Texto atualizado na Câmara dos Deputados. Acesso em 10/10/2026.
- Decreto nº 9.310/2018, artigo 73. Texto no Portal da Legislação da Presidência da República. Acesso em 10/10/2026.
- Lei de Execução Fiscal, Lei nº 6.830/1980, especialmente artigos 8º e 22 a 24. Texto no Portal da Legislação da Presidência da República. Acesso em 10/10/2026.
- Lei nº 8.009/1990, artigo 3º, inciso IV. Texto no Portal da Legislação da Presidência da República. Acesso em 10/10/2026.
- Código Tributário Nacional, Lei nº 5.172/1966, artigo 174. Texto compilado no Portal da Legislação da Presidência da República. Acesso em 10/10/2026.
- Conselho da Justiça Federal, Enunciados 242 e 243 da III Jornada de Direito Civil. Enunciado 242 e Enunciado 243 no portal do Conselho da Justiça Federal. Acesso em 10/10/2026. Utilizados como orientação interpretativa, não como precedentes judiciais.
- Conselho Federal da Ordem dos Advogados do Brasil, Provimento nº 205/2021, especialmente artigos 3º e 4º. Texto no portal da OAB. Acesso em 10/10/2026.
- Google Search Central, documentação técnica de dados estruturados. Article e BlogPosting, ProfilePage e BreadcrumbList. Acesso em 10/10/2026.
Fonte institucional de autoria: perfil de Arnon Gabriel de Lima Amorim. Acesso em 10/10/2026.
Sobre o autor
Arnon Gabriel de Lima Amorim é advogado, inscrito na OAB/ES sob o nº 30.733, graduado em Direito pela Universidade Federal do Espírito Santo e sócio-gestor do Lima Amorim & Advogados Associados. Atua em Direito Civil e Patrimonial, com ênfase imobiliária e sucessória. Sua produção editorial aborda problemas jurídicos cotidianos, com linguagem acessível e atenção às fontes e às particularidades de cada situação.
Informações conferidas até 11/10/2026.
 Imobiliário
 Imobiliário
 Imobiliário
Precisa de orientação sobre o seu caso?
Fale agora com nosso time. Atendimento rápido e humanizado.
Fale pelo WhatsApp →